

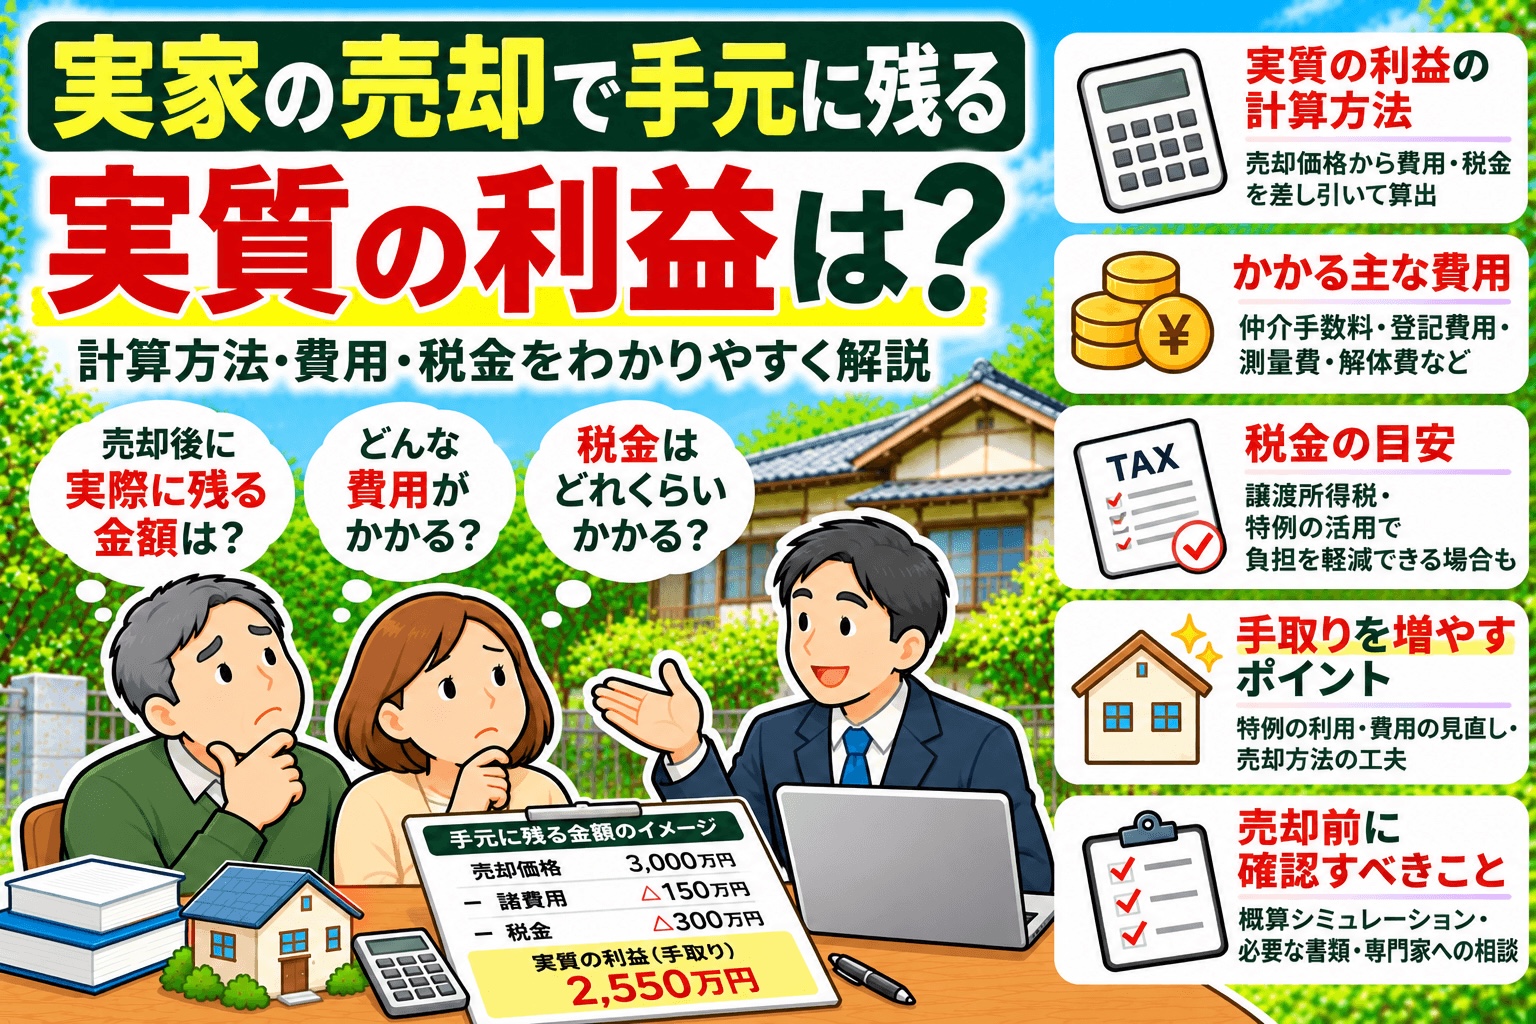
実家が2,000万円で売れても、2,000万円がそのまま手元に残るわけではありません。仲介手数料や片付け費用、住宅ローン残高、税金などが差し引かれるためです。
また、売却代金を受け取った時点では、税金がまだ確定していないことがあります。「決済後の残金」と「税金まで含めた最終的な手取り」を分けて考えると、資金計画を立てやすくなります。
この記事では、実家の売却で手元に残る金額の計算方法を、具体例を交えて分かりやすく整理します。
この記事で分かること
- 実家を売却したときの手取り額の計算方法
- 売却代金から差し引かれる費用と税金
- 相続した実家の手取りを計算するときの注意点
実家売却の手取りは「売却価格-費用-ローン-税金」
実家売却の最終的な手取り額は、次の式で概算できます。
最終的な手取り額=売却価格-売却にかかる費用-住宅ローン残高-売却による税金
ただし、税金は売却価格ではなく、売却によって生じた利益をもとに計算します。利益が出ていなければ、売却による所得税や住民税は原則としてかかりません。
手取りを考えるときは、次の2段階に分けると分かりやすくなります。
- 決済時に残るお金:売却価格から仲介手数料、住宅ローンなどを差し引いた金額
- 最終的な手取り:決済時に残るお金から、翌年以降に納める税金も差し引いた金額
売却代金を受け取った直後に全額を使うと、後から税金の支払いに困る可能性があります。税額が分からない段階では、税金の見込み額を手元に残しておくと安心です。
実家の売却代金から差し引かれる主な費用
必要な費用は、家の状態や売り方によって変わります。すべての実家に同じ費用が発生するわけではありません。
不動産会社へ支払う仲介手数料
不動産会社の仲介で買主を探した場合は、売買契約の成立後に仲介手数料を支払います。
売却価格が400万円を超える場合、一般的な上限の速算式は次のとおりです。
仲介手数料の上限=(売却価格×3%+6万円)+消費税
たとえば2,000万円で売却した場合、上限額は消費税込みで72万6,000円です。これは法律上の上限であり、必ず上限額を支払うという意味ではありません。
なお、800万円以下の低廉な空き家などでは、通常とは異なる仲介手数料の特例が適用されることがあります。媒介契約を結ぶ前に、金額と計算根拠を確認しておきましょう。
売買契約書の印紙税
紙の売買契約書を作成すると、契約金額に応じた印紙税がかかります。電子契約では、通常は紙の文書に対する印紙税は発生しません。
印紙税には期限付きの軽減措置が設けられていることがあります。契約時点の税額を、不動産会社や税務署で確認してください。
住宅ローンの返済と抵当権抹消費用
実家に住宅ローンが残っている場合は、原則として売却時に完済し、金融機関の抵当権を外します。抵当権とは、返済できなくなった場合に金融機関が不動産から回収するための権利です。
完済するローン残高のほか、繰上返済手数料や抵当権抹消の登録免許税、司法書士への報酬などがかかる場合があります。
売却価格よりローン残高と諸費用の合計が多い場合は、不足分を自己資金で補えるか、金融機関へ早めに確認しておく必要があります。
片付けや家財処分の費用
家の中に残された家具や家電などを処分する費用です。荷物の量、家の広さ、作業人数、搬出のしやすさによって金額が大きく変わります。
買主や不動産会社の了承があれば、家財を残したまま売れることもあります。ただし、処分費用が売却価格に反映される可能性があるため、片付けた場合と残した場合の手取りを比べることが大切です。
測量・解体・修繕などの費用
土地の境界がはっきりしない場合は、測量が必要になることがあります。古い建物を取り壊して更地で売るなら、解体費用も発生します。
ただし、高額な修繕や解体をしても、その費用以上に高く売れるとは限りません。工事を依頼する前に、そのまま売る場合の価格と比較するとよいでしょう。
相続登記や住所変更登記の費用
亡くなった親の名義のままでは、相続人が実家を売却することはできず、売却前に相続した人へ名義を変更する相続登記が必要です。
登記には登録免許税がかかり、司法書士へ依頼する場合は報酬も発生します。登記上の住所や氏名が現在のものと違う場合には、変更登記が必要になることもあります。
2,000万円で実家を売却した場合の手取り計算例
以下の条件で手取り額を試算します。実際の費用相場を示すものではなく、計算方法を確認するための例です。
- 売却価格:2,000万円
- 住宅ローン残高:300万円
- 仲介手数料:72万6,000円
- 印紙税:1万円
- 抵当権抹消などの費用:3万円
- 家財の処分費用:30万円
- 境界を確認するための測量費用:40万円
決済時点で残る金額は、次のように計算できます。
2,000万円-300万円-72万6,000円-1万円-3万円-30万円-40万円=1,553万4,000円
この1,553万4,000円は、税金を考慮する前の金額です。売却によって利益が出る場合は、さらに所得税や住民税などを差し引いて考えます。
売却による税金は「利益」に対してかかる
土地や建物を売って得た利益は「譲渡所得」と呼ばれます。基本の計算式は次のとおりです。
譲渡所得=売却価格-取得費-譲渡費用-利用できる特別控除
取得費とは、実家を購入した代金や購入時の手数料などです。建物については、所有期間中の価値の減少分を差し引くため、購入代金をそのまま使えるとは限りません。
譲渡費用には、売るために直接かかった仲介手数料や印紙税などが含まれます。一方、住宅ローンの返済額は取得費にも譲渡費用にもならないため、譲渡所得の計算で差し引くことはできません。
購入価格が分からない場合
古い実家では、購入時の契約書や領収書が見つからないこともあります。取得費が分からない場合は、売却代金の5%を概算取得費として計算する方法があります。
ただし、概算取得費を使うと利益が大きくなり、税額が高くなることがあります。売買契約書、領収書、通帳、住宅ローン関係の書類など、購入金額を確認できる資料がないか探してみてください。
所有期間によって税率が変わる
売却した年の1月1日時点で所有期間が5年を超えている場合は長期譲渡所得、5年以下の場合は短期譲渡所得になります。
- 長期譲渡所得:所得税・復興特別所得税・住民税の合計で20.315%
- 短期譲渡所得:所得税・復興特別所得税・住民税の合計で39.63%
相続した実家では、亡くなった親が所有していた期間を原則として引き継ぎます。相続してから間もないという理由だけで、短期譲渡になるわけではありません。
税金まで含めた計算例
先ほどの例で、調整後の取得費が1,200万円、税務上の譲渡費用が113万6,000円、特別控除は利用しないものとします。
譲渡所得=2,000万円-1,200万円-113万6,000円=686万4,000円
長期譲渡所得として単純計算すると、税額は約139万4,000円です。
最終的な手取りの目安=1,553万4,000円-約139万4,000円=約1,414万円
実際の税額では、取得費の内容、経費として認められる範囲、共有持分、特例の適用なども確認します。この計算例だけで納税額を確定せず、申告前に税務署や税理士へ確認してください。
相続した実家で確認したい税金の特例
相続不動産の売却では、条件を満たすと税負担を抑えられる場合があります。
- 亡くなった人が一人で住んでいた家などを売る場合の特別控除
- 相続税の一部を取得費に加えられる特例
- 売主自身が住んでいた家に使える3,000万円の特別控除
これらの特例には、建築時期、居住状況、売却期限、売却価格、買主との関係などの条件があります。単に「相続した実家を売った」というだけで自動的に適用されるものではありません。
また、特例の中には併用できないものもあります。実家を売る前に適用条件を確認しておくと、売却時期や解体について判断しやすくなります。
相続不動産の手取り計算で見落としやすいこと
親が購入したときの金額を引き継ぐ
相続した人が実家を取得した時点の時価や、相続税評価額をそのまま取得費にするわけではなく、原則として、亡くなった親などが購入したときの取得費を引き継ぎます。
購入時の書類が実家に残っていないか、片付けの際に確認しておきましょう。税金の計算に必要になる可能性があるため、古い書類でもすぐに捨てないほうが安心です。
相続人が複数いる場合は一人分の手取りが変わる
兄弟姉妹などで実家を共有している場合、売却代金全体が一人の手取りになるわけではありません。持分や遺産分割協議の内容を確認したうえで分けます。
税金も、原則として各共有者が自分の持分に応じた利益を計算して申告します。売却代金を代表者の口座で受け取る場合は、入出金の記録を残しておくとよいでしょう。
相続税と売却時の税金は別に計算する
相続時に相続税を納めていても、売却によって利益が出れば、所得税や住民税がかかることがあります。同じ不動産に関係する税金でも、課税の理由と計算方法が異なるためです。
一定の条件を満たせば、納めた相続税の一部を取得費に加えられる場合があります。相続税の申告書は、売却後の税額計算が終わるまで保管しておきましょう。
手取り額を見積もるための確認手順
- 実家の査定を複数の不動産会社へ依頼する
- 住宅ローンの残高と完済手数料を金融機関に確認する
- 仲介手数料、登記、測量、片付けなどの見積もりを集める
- 購入時の売買契約書や領収書を探す
- 利用できそうな税金の特例と期限を確認する
- 「税引き前」と「税引き後」の2種類の手取りを計算する
査定価格は、実際に売れることを保証する金額ではありません。高い査定額だけで不動産会社を選ばず、その価格で売れる根拠や、想定される費用も聞いて比較しましょう。
仲介で買主を探す方法のほか、不動産会社が直接買い取る「不動産買取」もあります。買取は仲介より価格が低くなる傾向がある一方、片付けや修繕の負担を減らせる場合があります。
仲介と買取の違いや相談先は、実家の売却・買取サービスと選び方で確認できます。提示価格だけでなく、最終的に残る金額と売却までの手間を比べてみてください。
実家売却の手取りに関するよくある質問
- Q実家を売ると、売却価格の何割くらいが残りますか?
- A
一律に何割とはいえません。住宅ローンの残高、片付けや解体の有無、取得費、税金の特例によって大きく変わるためです。
「売却価格の一定割合」で考えるより、必要な費用を一つずつ見積もるほうが、実際に近い手取りを計算できます。
- Q売却で損が出た場合も税金はかかりますか?
- A
取得費と譲渡費用を差し引いて利益が出ていなければ、その売却による譲渡所得への税金は原則としてかかりません。
ただし、売却代金が購入価格より安いというだけでは判断できません。建物の取得費は所有期間に応じて調整するため、正しく計算する必要があります。
- Q親が生きているうちに実家を売った場合、代金は子どもが受け取れますか?
- A
親名義の実家を売った代金は、原則として所有者である親のものです。子どもが代金を無償で受け取ると、贈与として扱われる可能性があります。
子どもが手続きを手伝う場合も、売却代金の管理方法を親子で明確にしておきましょう。親の判断能力に不安がある場合は、契約前に司法書士などへ相談する方法もあります。
- Q売却代金はいつ受け取れますか?
- A
一般的には、契約時に手付金を受け取り、引き渡し時の決済で残代金を受け取ります。決済時には、仲介手数料や住宅ローンの返済なども同時に精算されることがあります。
税金は売却した翌年の確定申告などを通じて納めるため、決済日に残った金額が最終的な手取りとは限りません。
- Q不動産買取なら仲介手数料はかかりませんか?
- A
不動産会社が自ら買主になる直接買取では、通常、その会社への仲介手数料はかかりません。ただし、別の会社が買取業者との間を仲介する取引では、仲介手数料が発生する場合があります。
買取価格だけでなく、家財処分、測量、契約不適合責任への対応など、売主が負担する費用と条件を確認してください。
まとめ|売却価格ではなく税引き後の手取りを確認しよう
実家売却の手取りは、売却価格から仲介手数料、片付け費用、住宅ローン、税金などを差し引いて計算します。
特に見落としやすいのが、売却後に納める税金です。購入時の書類を探し、取得費や利用できる特例を確認しておきましょう。
これから売却先を探す場合は、複数社の査定と費用の見積もりを取り、「いくらで売れるか」だけでなく「最終的にいくら残るか」で比較すると判断しやすくなります。