

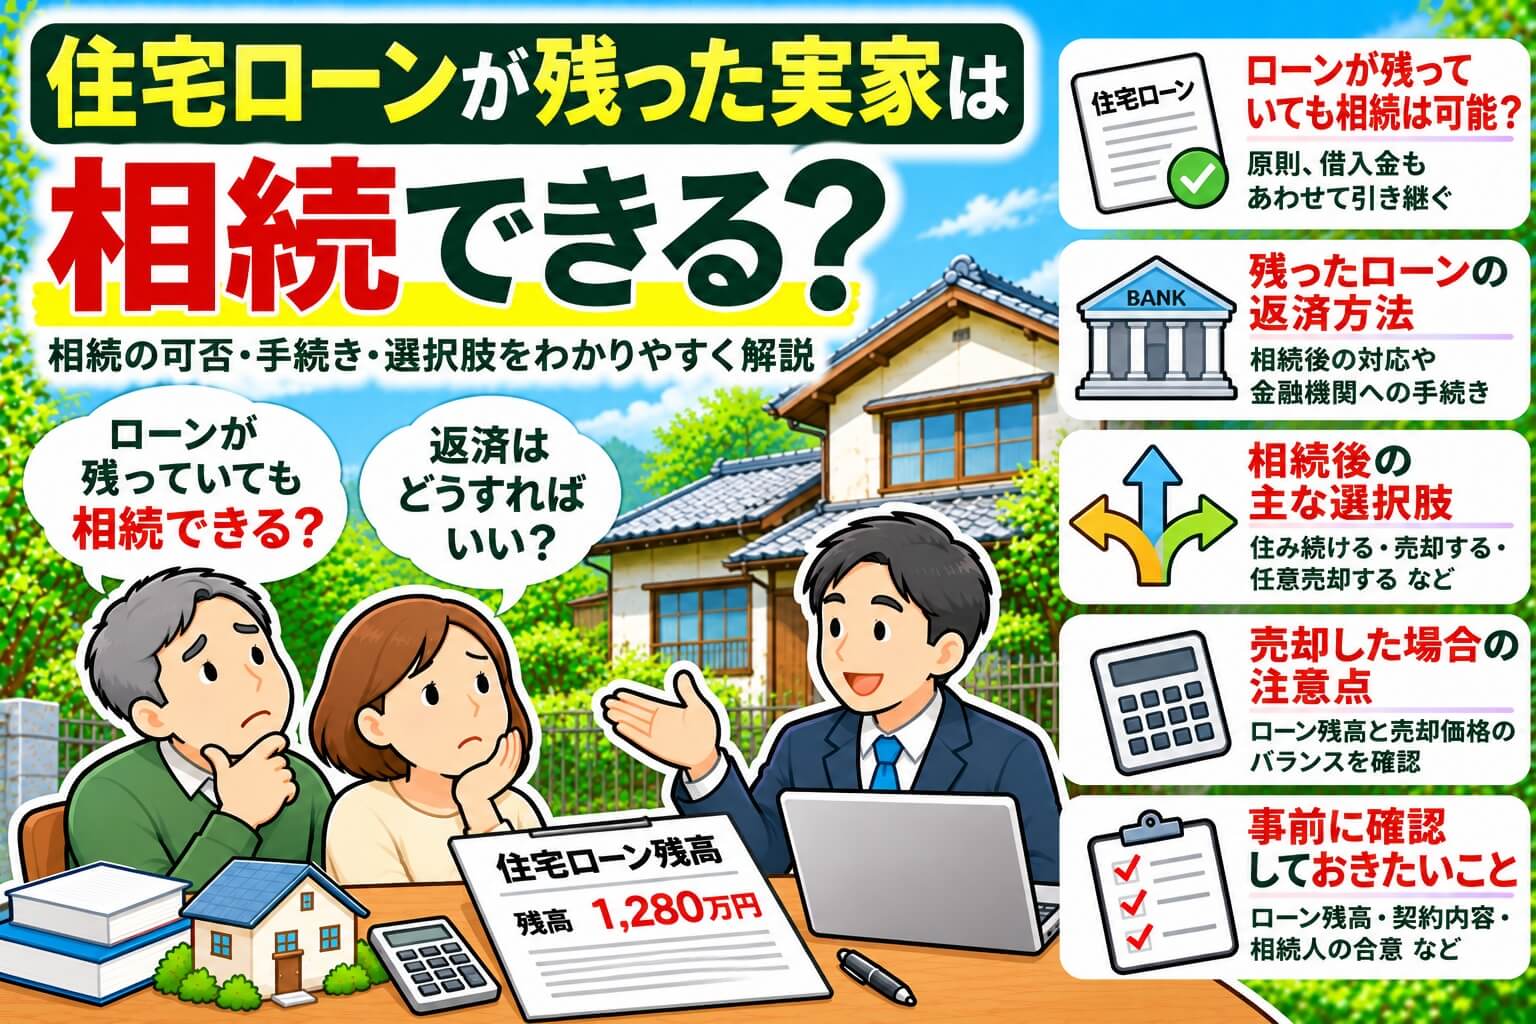
親が亡くなり、実家に住宅ローンが残っていると分かったら、「借金まで相続するのか」「ローンがあっても売却できるのか」と不安になるかもしれません。
住宅ローンの残債があっても、実家を売却できる場合はあります。ただし、親が団体信用生命保険(団信)に加入していたか、売却代金でローンを完済できるかによって進め方が変わります。
慌てて家を売り出すのではなく、金融機関への確認と不動産の査定を並行して進めることが大切です。相続放棄を考えている場合は、遺産の扱いにも注意してください。
この記事で分かること
- 住宅ローンの残債と団信を確認する方法
- 抵当権が付いた実家を売却する条件
- 売却代金で完済できない場合の選択肢
親が亡くなっても住宅ローンが自動的になくなるとは限らない
住宅ローンは、親が亡くなっただけで自動的に消えるわけではありません。預貯金や不動産だけでなく、借入金などの負債も相続の対象になるためです。
ただし、親が団体信用生命保険に加入していれば、保険金によって残債が返済される可能性があります。団信とは、住宅ローンの契約者が死亡した場合などに、保険金でローン残高を返済する仕組みです。
団信で完済されるかどうかは、加入状況や保障内容、死亡原因などによって異なります。「住宅ローンには団信が付いているはず」と決めつけず、借入先の金融機関へ確認しましょう。
住宅ローンの残債・団信・抵当権を確認する方法
確認したいのは、ローン残高だけではありません。団信の保障と、実家に設定された抵当権の状況も調べます。
住宅ローンの借入先と残高を調べる
実家や親の手元にある書類から、借入先を探します。次のような書類や記録を確認してみてください。
- 住宅ローンの契約書
- 返済予定表
- 残高証明書
- 金融機関から届いた郵便物
- 返済に使っていた預金通帳や取引明細
借入先が分かったら、契約者が亡くなったことを金融機関へ伝えます。残高の照会や今後の手続きでは、死亡を確認できる書類、相続人であることを示す戸籍、本人確認書類などを求められることがあります。必要書類は金融機関ごとに確認してください。
団信の加入状況と保障対象を確認する
団信に加入している場合は、金融機関の案内に沿って保険金の請求手続きを進めます。保険会社へ直接連絡するのではなく、住宅ローンの窓口が手続き先になることもあります。
団信の手続きが終わる前に、相続人の判断だけで「ローンはなくなる」と決めつけないようにしましょう。保障の対象外だった場合や、夫婦で借りるペアローンなどでは、借入金の一部が残ることもあります。
登記事項証明書で抵当権を確認する
抵当権とは、住宅ローンが返済されないときに、金融機関が不動産から優先的に返済を受けるための権利です。実家の土地・建物の登記事項証明書を取得すると、抵当権者や債権額などを確認できます。
ただし、登記に記載された金額が現在のローン残高とは限りません。また、ローンをすでに完済していても、抵当権の登記だけが残っていることがあります。正確な残高は金融機関へ確認してください。
実家を相続するか決める前に、ほかの借金も確認する
住宅ローンだけでなく、預貯金や不動産、カードローン、税金の未払い、連帯保証なども含めて確認します。実家の価値だけを見て相続するかどうかを決めると、あとから別の負債が見つかる可能性があるためです。
相続放棄は、原則として自分のために相続が始まったことを知ったときから3か月以内に、家庭裁判所へ申し立てます。実家だけを放棄して預貯金を相続する、といった選び方はできません。
調査に時間がかかる場合は、家庭裁判所へ期間の伸長を申し立てる方法もあります。期限が迫っているときは、家庭裁判所や司法書士、弁護士などへ早めに確認するとよいでしょう。
相続放棄を検討している段階で実家を売却したり、家財を自由に処分したりすると、その後の手続きに影響するおそれがあります。価値のある物を持ち出すなど、遺産を自分のものとして処分する行為は避け、必要に応じて法律の専門家へ確認してください。
住宅ローンが残る実家を売却できる3つのケース
実家を通常の方法で売却するには、買主へ引き渡すまでに抵当権を外せることが基本的な条件です。残債と査定価格を比べると、どの方法が現実的か見えてきます。
1.団信で住宅ローンを完済できる
団信の保険金で残債が完済された場合は、金融機関から抵当権の抹消に必要な書類を受け取ります。その後、抵当権抹消登記を行えば、ローンのない不動産として売却できます。
保険金でローンがなくなっても、抵当権の登記が自動で消えるとは限りません。売却前に登記の状況を確認しておきましょう。
2.売却代金と自己資金で完済できる
売却代金で残債を返せる場合は、家の引き渡し日にローンを一括返済し、抵当権を外す方法が一般的です。売買代金の受け取り、ローン返済、抵当権抹消に必要な書類の受領、所有権移転を同じ日に進めます。
判断するときは、査定価格から売却費用を差し引いて考えます。不動産会社へ支払う仲介手数料、登記費用、契約書の印紙税、金融機関の一括返済手数料などがかかることがあるためです。
目安として、「予想される売却価格-売却にかかる費用」がローン残高を上回るか確認します。不足額が小さければ、自己資金を足して完済する方法も検討できます。
3.金融機関の同意を得て任意売却する
売却代金と自己資金を合わせても完済できない状態を、一般に「オーバーローン」と呼びます。この場合、抵当権を外せないため、そのまま通常の方法で売却するのは難しくなります。
選択肢の一つが、金融機関の同意を得て売る任意売却です。ただし、売却後も返しきれなかった債務が残る可能性があります。売却価格や残った債務の返済方法について、金融機関との調整が必要です。
任意売却は、相続放棄を含め、ほかの選択肢も確認したうえで検討したい方法です。金融機関の同意なしに進められる手続きではないため、ローンを滞納する前の段階でも相談して構いません。
住宅ローンが残る実家を売却する流れ
- 金融機関へ連絡し、残債と団信の加入状況を確認する
- 実家以外の財産と負債も調べる
- 相続するか、相続放棄などを選ぶか判断する
- 相続人を確定し、実家を取得する人を決める
- 不動産会社へ査定を依頼し、手取り見込み額を計算する
- 金融機関へ一括返済と抵当権抹消の手続きを確認する
- 相続登記を行い、売却手続きを進める
相続した実家を売るには、亡くなった親の名義から相続人の名義へ変更する相続登記が必要です。相続登記には期限があり、原則として不動産を相続したことを知った日から3年以内に申請します。売却する場合は、買主への名義変更より前に済ませます。
相続人が複数いる場合は、誰が実家を取得するのか話し合います。遺産分割協議で実家を取得する人が決まっても、住宅ローンの負担者を相続人だけの話し合いで自由に変更できるとは限りません。金融機関との関係は別に確認が必要です。
査定は残債を確認するのと並行して依頼する
売却できるか判断するには、ローン残高と実家の価格の両方が必要です。残債が分かるまで査定を待つ必要はありません。金融機関への照会と並行して、不動産会社へ査定を依頼すると進めやすくなります。
査定額は、不動産会社によって差が出ることがあります。提示された金額だけでなく、その価格で売れると考える根拠や、売却にかかる期間、差し引かれる費用も確認してください。
仲介による売却と、不動産会社が直接買い取る「不動産買取」では、価格や売却までの期間が異なります。相談先を比べたい方は、実家の売却・買取サービスの選び方も確認してみてください。
売却を急ぐ前に確認したい注意点
返済を自己判断で止めない
親名義の口座が使えなくなると、住宅ローンの引き落としができない場合があります。団信の確認中であっても、返済の扱いを自己判断せず、金融機関へ支払方法を確認してください。
滞納が続けば、遅延損害金が発生したり、金融機関による回収手続きが進んだりする可能性があります。一方で、相続放棄を考えている場合は、遺産からの返済を自分だけで判断しないほうがよいでしょう。
残債は売却時の税金を計算する取得費ではない
実家を売って利益が出ると、譲渡所得に対する税金がかかる場合があります。この計算で使う取得費は、原則として親が実家を購入したときの代金や購入費用などを基にします。
売却時に返した住宅ローンの残高が、そのまま取得費として差し引かれるわけではありません。親の購入時の契約書や領収書があれば、捨てずに保管してください。個別の税額や特例については、税務署や税理士へ確認すると確実です。
片付けや解体を先に進めすぎない
実家を売るからといって、すぐに家財をすべて処分したり、建物を解体したりする必要はありません。相続放棄への影響、解体費用、土地の売りやすさなどを確認してから決めたほうがよい場合があります。
売却だけでなく片付けや管理も含めて整理したい方は、実家じまいの手順と費用をご覧ください。
住宅ローンが残る実家の相続に関するよくある質問
- Q団信の書類が見つからなくても加入状況を調べられますか?
- A
借入先の金融機関へ問い合わせて確認できます。相続人であることを示す戸籍や本人確認書類などを求められることがあるため、必要書類を窓口へ確認してください。
- Q団信で完済されたら、すぐに実家を売れますか?
- A
団信による完済後も、抵当権抹消登記と相続登記が必要です。相続人が複数いる場合は、実家を誰が取得するかも決めます。これらを整えてから売却を進めます。
- Q兄弟の一人だけで実家を売却できますか?
- A
兄弟など複数人の共有名義になっている実家を全体として売るには、原則として共有者全員の同意が必要です。誰か一人が単独で実家を取得する遺産分割を行う方法もありますが、ほかの相続人との合意が欠かせません。
- Q売却価格が住宅ローン残高を下回る場合はどうなりますか?
- A
不足分を自己資金で補って完済できれば、通常の売却が可能です。補えない場合は、金融機関の同意を得る任意売却や、相続放棄を含む別の対応を検討します。任意売却後も債務が残る可能性には注意が必要です。
- Q住宅ローンだけを相続放棄できますか?
- A
住宅ローンだけを選んで放棄することはできません。相続放棄をすると、原則として実家や預貯金などの財産も相続できなくなります。財産と負債の全体を調べたうえで判断してください。
まとめ
相続した実家に住宅ローンが残っていても、団信で完済される場合や、売却代金で残債を返せる場合は売却できます。確認する順番は、借入先と残債、団信、抵当権、実家の査定価格です。
売却代金で完済できない場合は、自己資金で補う方法や任意売却などを検討します。ただし、負債が財産を上回る可能性があり、相続放棄も考えているなら、家財の処分や売却を急がないでください。
手元のローン関係書類を探し、借入先の金融機関へ団信と残高を問い合わせるところから始めましょう。同時に不動産会社へ査定を依頼すると、実家を残すか売るかを具体的に判断しやすくなります。