

この記事はフィクションです。登場人物や出来事は架空です。制度の説明は公的資料に基づく一般情報で、個別の法律・税務判断ではありません。
この記事は次のような人におすすめ!
- 相続人は姉と弟の二人である。
- 実家は古く、維持費が増加している。
- 売却に関して意見が対立している。
背景
相続人は姉の健子さんと弟の健二さんの二人である。彼らが相続したのは、古い戸建て住宅であった。この家は立地が良好であるものの、築年数が経過しており、内部の老朽化が目立つようになっていた。相続時に、維持費が発生することが明らかになり、固定資産税や修繕費が家計に負担をかけることが懸念されていた。
意見の違い
姉の健子さんは、実家を売却したいと考えていた。彼女は維持費の増加や将来的な負担を考慮し、早期に売却することが最善だと判断していた。一方、弟の健二さんは思い出が詰まった家を手放したくないという強い気持ちを持っていた。売却価格やタイミングについても意見が分かれ、健子さんは早期売却を希望し、健二さんは市場の回復を待つ姿勢を崩さなかった。
具体的な問題
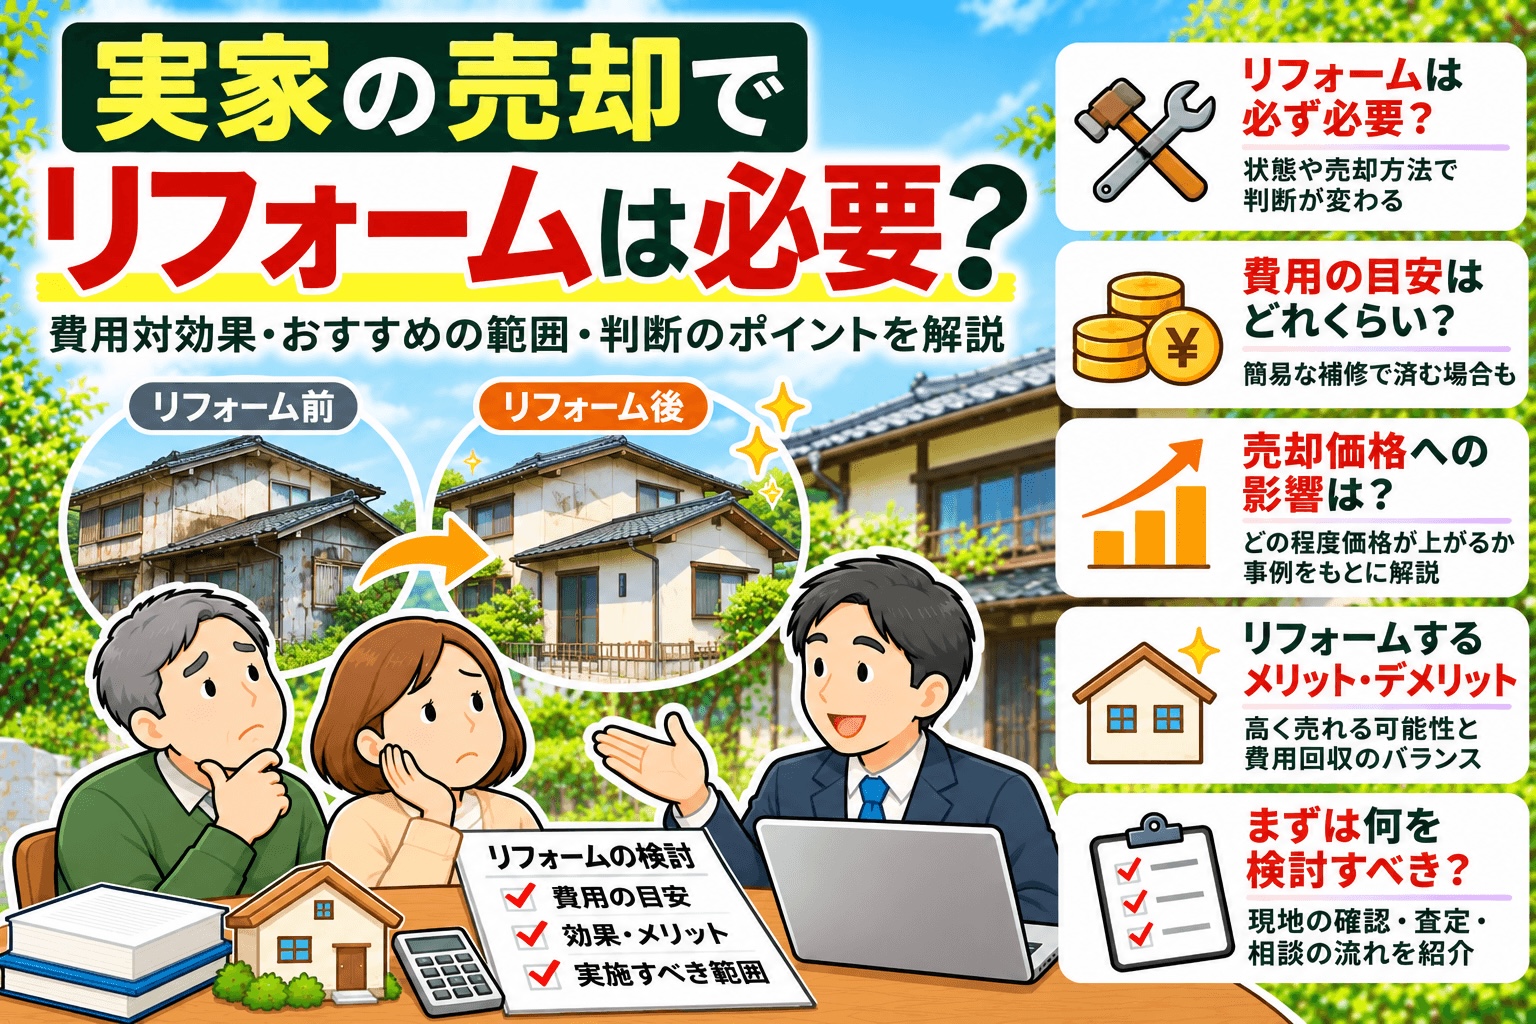
維持費が年々増加しており、家計への負担が大きくなっていた。特に固定資産税や老朽化に伴う修繕費が重くのしかかっていた。売却のためにはリフォームや清掃が必要であるが、これにかかる費用についても意見が対立していた。健子さんはリフォームを行い、価値を高めてから売却したいと考えていたが、健二さんはその費用をかけることに対して懸念を抱いていた。また、売却条件についても意見が一致せず、価格設定や売却方法に関しても話し合いが進まなかった。
対応・経過
健子さんは不動産業者に相談し、売却の可能性を探ることにした。彼女は市場の動向を調査し、適切な価格設定を行うための情報を集める努力をした。一方、健二さんは売却条件を見直すべきだと考え、選択肢を比較することにしたが、具体的な行動には移らなかった。互いの意見を尊重しつつも、話し合いが進まない状況が続き、時間だけが過ぎていった。
結果または残された課題
売却が進まないまま、維持費だけが増えていった。健子さんと健二さんの間の対立は続き、家族の関係にも影響が出始めていた。今後の対応策や最終的な決断について、さらなる話し合いが必要な状況であったが、互いに譲れない思いがあるため、解決の見通しは立っていなかった。
このケースから考えたいこと
相続した実家が売れない理由とその対策
相続した実家が売れないという問題は、多くの家族にとって深刻な悩みです。特に、古い戸建ての場合、維持費がかさむ一方で、売却が進まないことが多いです。本記事では、相続した実家の売却に関する特例や選択肢について解説します。
相続した実家の維持費の負担
相続した実家を維持するためには、様々な費用が発生します。これには、固定資産税や管理費、修繕費などが含まれます。特に古い戸建ての場合、これらの維持費が負担となり、家族の経済的な負担が増すことがあります。
売却が進まない理由
- 市場価値が低い: 古い戸建ては市場での価値が低く、買い手が見つかりにくいことがあります。
- 相続人間の意見の不一致: 売却に関する意見が相続人間で異なる場合、売却が進まないことがあります。
- 維持費の負担: 売却までの間、維持費がかかり続けるため、早急に売却したいという気持ちが強まります。
売却条件を見直す
売却が進まない場合、売却条件を見直すことが重要です。以下のポイントを検討してみましょう。
- 価格設定の見直し: 市場調査を行い、適正価格を設定することが重要です。
- リフォームや修繕: 売却前に必要な修繕を行うことで、売却価格を引き上げることができます。
- 売却方法の変更: 不動産会社を通じての売却や、オークション形式での売却を検討することも一つの手です。
売却保証はしない
売却に際して、売却保証を求めることは一般的ですが、保証を受けるためには多くの条件が付くことがあります。特に、相続した実家の場合、売却保証が適用されないこともありますので、注意が必要です。
相続した空き家を売ったときの特例
相続した実家を売却する際には、特定の条件を満たすことで税金の特例を受けることができます。以下は、相続した空き家を売ったときの特例についての概要です。
- 特例の適用期間: 平成28年4月1日から令和9年12月31日までの間に売却すること。
- 控除額: 譲渡所得から最高3,000万円まで控除が可能。ただし、相続人が3人以上の場合は2,000万円まで。
- 要件: 相続の開始の直前に被相続人が居住していたこと、昭和56年5月31日以前に建築されたことなどが求められます。
売却の手続きと必要書類
特例を適用するためには、確定申告が必要です。必要な書類には、譲渡所得の内訳書や売った資産の登記事項証明書、被相続人居住用家屋等確認書などがあります。これらの書類を整えて、所轄税務署に申告することが求められます。
専門家相談の必要性
相続した実家の売却は、法律や税金に関する知識が必要です。また、相続人間の意見の調整や、売却条件の見直しなど、専門的なアドバイスが必要になることが多いです。したがって、専門家に相談することをお勧めします。税理士や不動産業者に相談することで、よりスムーズな売却が可能になるでしょう。