

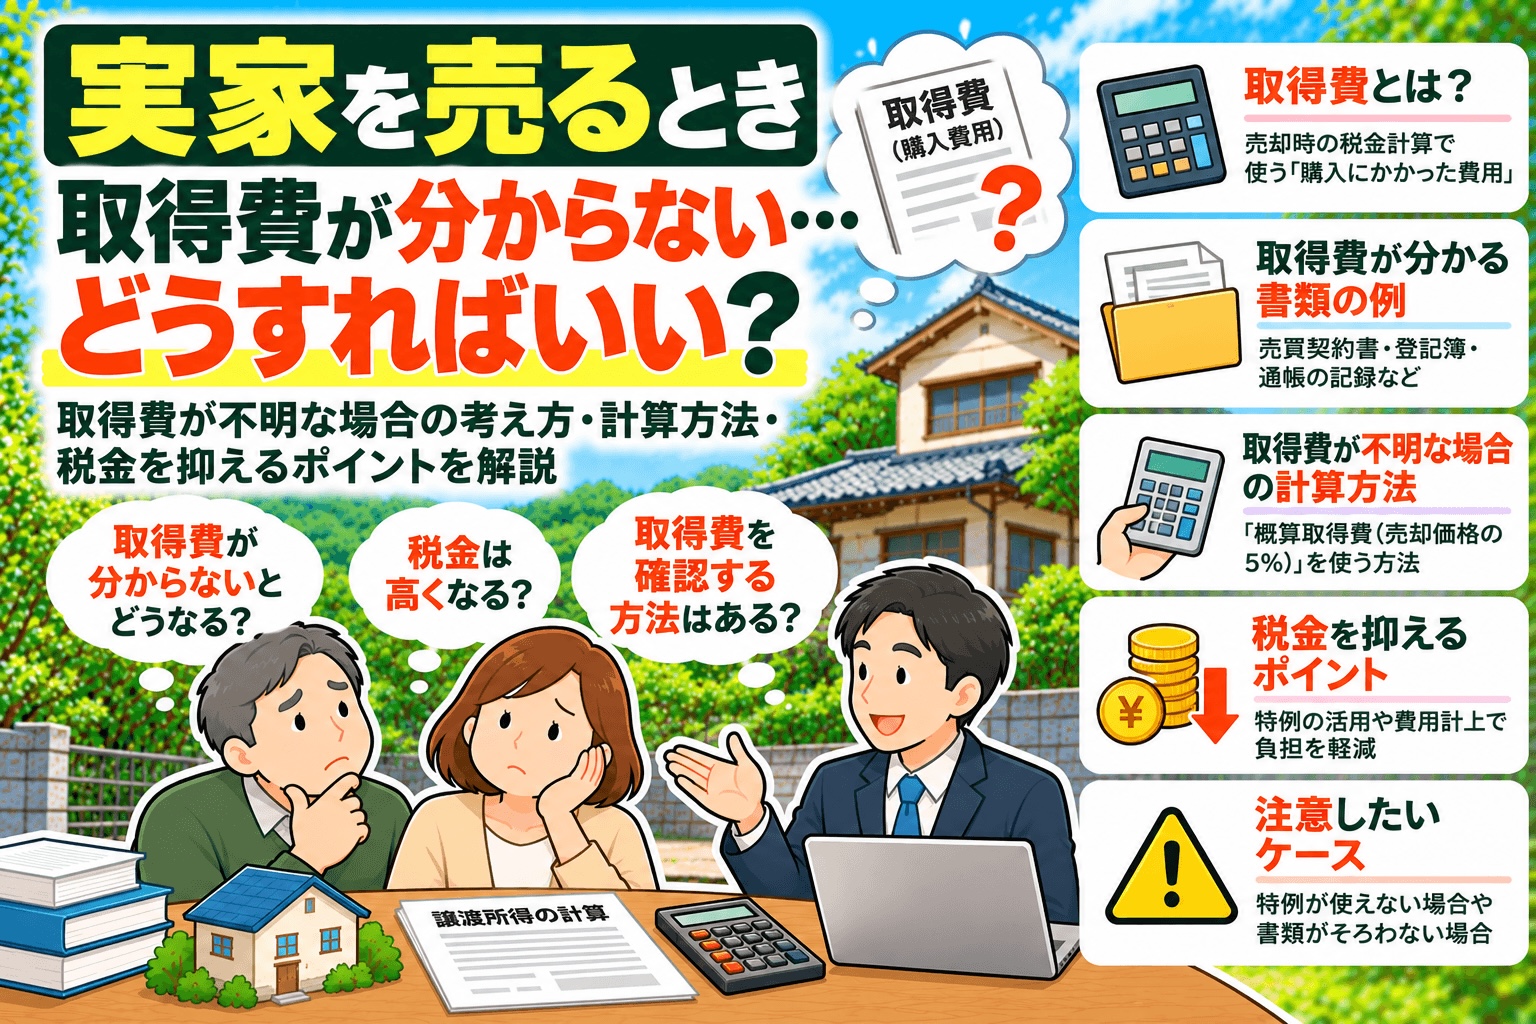
相続した実家を売却しようとしても、親が何十年も前に購入した家では、売買契約書や領収書が見つからないことがあります。
購入価格が分からない場合、売却代金の5%を「概算取得費」として計算する方法があります。ただし、実際の購入価格より大幅に低くなることが多く、売却時の税負担が増える可能性があります。
契約書がなくても、通帳や住宅ローンの資料、建築会社の記録などから取得費を確認できるかもしれません。売却を急いでいても、古い書類は処分する前に内容を確認することが大切です。
この記事は次のような人におすすめ!
- 実家の購入価格が不明なときの売却税の考え方
- 取得費を確認するために探したい書類や記録
- 書類が見つからない場合に使う概算取得費の注意点
実家の売却税は「取得費」によって変わる
実家を売って利益が出ると、その利益に対して所得税や住民税がかかることがあります。この売却による利益を「譲渡所得」といいます。
基本的な計算方法は、次のとおりです。
譲渡所得=売却代金-取得費-売却にかかった費用-適用できる特別控除
取得費とは、土地や建物を手に入れるためにかかった費用です。取得費が大きいほど、税金の対象となる利益は小さくなります。
反対に、取得費が分からず低い金額で計算すると、実際にはあまり利益が出ていなくても、税務上の利益が大きくなることがあります。
相続したときの評価額を取得費にするわけではない
相続した実家では、原則として、亡くなった親などが購入したときの取得費を引き継ぎます。相続税の計算に使った土地や建物の評価額が、そのまま売却時の取得費になるわけではありません。
所有期間についても、原則として親などが取得した時期を引き継いで判定します。自分が相続した日から数えるものではありません。
建物の取得費は購入価格のままではない
土地は、購入価格などを基に取得費を計算します。一方、建物は年数の経過により価値が減ったものとして、購入代金や建築代金から「減価償却費相当額」を差し引きます。
そのため、昔の売買契約書に土地・建物の合計額が書かれていても、その全額を現在の取得費にできるとは限りません。土地と建物の金額を分けたうえで、建物部分を計算する必要があります。
実家の取得費に含まれる主な費用
取得費の中心となるのは、土地の購入代金と、減価償却費相当額を差し引いた建物の購入代金です。購入時に支払った次のような費用も、内容によって取得費に含められることがあります。
- 購入時に不動産会社へ支払った仲介手数料
- 売買契約書に貼った印紙の代金
- 購入時の登記費用や不動産取得税
- 土地の測量や造成にかかった費用
- 建物の増改築など、資産価値を高める工事の費用
日常的な修理代や固定資産税、火災保険料などは、取得費として扱われない場合があります。リフォームについても、建物の価値を高める工事なのか、壊れた部分を元に戻す修理なのかによって扱いが変わります。
領収書が残っている場合でも、すべてを取得費にできるとは限りません。判断に迷う費用は、工事の見積書や明細書と一緒に保管しておくとよいでしょう。
実家の購入価格を調べるために探したい書類
売買契約書だけが証拠になるわけではありません。取得時の金額や支払い内容を確認できる資料が複数そろえば、取得費を検討する手がかりになります。
家の中や貸金庫で探す書類
- 土地・建物の売買契約書
- 建物の工事請負契約書
- 購入代金や建築代金の領収書
- 購入時の精算書や仲介手数料の領収書
- 住宅ローンの契約書、返済予定表、完済証明書
- 登記手続きを依頼した際の請求書や領収書
- 増築や大規模リフォームの契約書、見積書、領収書
- 過去の確定申告書や添付資料
権利証や登記識別情報の袋に、売買契約書や領収書がまとめて入っていることもあります。机の引き出しだけでなく、金庫、押し入れ、銀行の貸金庫、重要書類を入れた箱なども確認してみましょう。
親がメールやパソコンを使っていた場合は、建築会社とのやり取りや電子化した契約書が残っていないかも確認しましょう。ただし、本人以外の端末やオンラインサービスを確認するときは、利用規約や相続手続きに注意が必要です。
購入先や建築会社に問い合わせる
購入した不動産会社、分譲会社、建築会社が分かるなら、当時の記録が残っていないか問い合わせる方法もあります。
古い取引では保存期間が過ぎていることもあり、必ず資料が見つかるわけではありません。それでも、会社名が分かる場合は確認する価値があります。会社の合併や商号変更があったときは、現在の承継会社も調べてみましょう。
銀行の記録を確認する
住宅ローンを利用していたなら、借入先の銀行に相談する方法があります。古い契約のため記録が残っていない場合もありますが、ローン契約書や入出金記録が手がかりになることがあります。
ただし、住宅ローンの借入額や登記された抵当権の金額は、家の購入価格そのものではありません。頭金や諸費用が別に支払われている可能性もあるため、借入額だけを取得費として使わないよう注意してください。
登記情報だけでは購入価格が分からないことが多い
法務局で取得できる登記事項証明書を見れば、所有者や取得時期、抵当権などを確認できます。しかし、通常は土地や建物の購入価格まで記載されていません。
取得した時期や当時の所有者を確認し、ほかの資料を探すための手がかりとして利用するとよいでしょう。
土地と建物の内訳が分からないときはどうする?
古い売買契約書では、土地と建物の価格が分けて書かれていないことがあります。しかし、建物だけ減価償却費相当額を差し引くため、原則として土地と建物を分けて考える必要があります。
契約書に記載された消費税額や、購入当時の土地・建物の固定資産税評価額などが、内訳を検討する資料になる場合があります。土地の売買には消費税がかからないため、契約書に消費税額が記載されていれば、建物価格を考える手がかりになることがあります。
ただし、購入した時期や契約内容によって計算方法は異なります。自己判断で都合よく振り分けるのではなく、根拠にした資料を残し、税務署や税理士へ確認しておくと安心です。
購入価格がどうしても不明なら概算取得費を使える
調べても取得費が分からない場合は、売却による収入金額の5%を概算取得費として計算できます。実際の取得費が売却代金の5%より少ない場合にも、概算取得費を使えることがあります。
たとえば、実家を2,000万円で売却した場合、概算取得費は100万円です。
- 売却代金:2,000万円
- 概算取得費:100万円
- 売却にかかった費用:100万円
- 特別控除前の譲渡所得:1,800万円
これは税額が1,800万円になるという意味ではありません。1,800万円を基に、所有期間の区分や適用できる特例などを確認して税額を計算します。
仮に、資料から計算した実際の取得費が1,000万円なら、同じ条件で特別控除前の譲渡所得は900万円です。取得費を確認できるかどうかで、課税対象となる金額に大きな差が出ます。
契約書なしで取得費を推計できる場合もある
売買契約書がないからといって、必ず概算取得費しか使えないとは限りません。通帳の支払い記録やローン資料、公的な地価資料、建築当時の標準的な建築単価などを組み合わせ、取得費を推計する方法もあります。
ただし、どのような推計でも認められるわけではありません。資料の内容や計算方法に合理性があるかを、個別に判断することになります。
概算取得費との差が大きい場合は、集めた資料を税理士に見せ、申告に使える可能性があるか確認してみてもよいでしょう。相談するときは、購入年、購入先、当時の利用状況、増改築の履歴を整理しておくと話が進みやすくなります。
相続した実家で確認したい税金の特例
相続した実家の売却では、一定の条件を満たすと、譲渡所得から控除を受けられる特例や、支払った相続税の一部を取得費に加えられる特例が関係する場合があります。
建物の建築時期、親が亡くなる直前の居住状況、売却時期、売却価格、耐震改修や取り壊しの有無などによって判断が変わります。特例同士を自由に併用できるとは限りません。
取得費が不明でも、特例によって税負担を抑えられる可能性はあります。ただし、概算取得費を使えば自動的に特例が適用されるわけではないため、売却前に条件を確認しておくと安心です。
売却前に進めたい確認の順番
- 親の書類、金庫、貸金庫、通帳、過去の確定申告書を確認する
- 購入した不動産会社、建築会社、金融機関へ記録の有無を問い合わせる
- 土地代、建物代、購入時の諸費用、増改築費を分けて整理する
- 建物の減価償却費相当額を含め、実際の取得費を試算する
- 実際の取得費を使う場合と、概算取得費を使う場合の税負担を比較する
- 判断が難しければ、資料をそろえて税務署や税理士へ確認する
取得費の確認と並行して、不動産会社へ査定を依頼すると、売却価格の目安も把握できます。売却代金が分からなければ、概算取得費や譲渡所得も具体的に計算できないためです。
仲介と買取の違いや相談先を知りたい方は、実家の売却・買取サービスの選び方もあわせてご覧ください。
売却だけでなく、片付けや名義変更を含めて実家全体の進め方を整理したい場合は、実家じまいの手順と費用で全体像を確認できます。
実家の取得費に関するよくある質問
- Q相続税評価額を取得費として使えますか?
- A
原則として使いません。相続した実家では、亡くなった親などが購入したときの取得費を引き継ぎます。相続税評価額や相続時の時価に置き換えるものではありません。
- Q固定資産税の評価額から購入価格を計算できますか?
- A
固定資産税評価額は、実際の購入価格とは異なります。その金額をそのまま取得費にはできません。ただし、土地と建物の価格を分ける際の検討資料として使われる場合はあります。
- Q住宅ローンの借入額を取得費にできますか?
- A
借入額だけで取得費を決めることはできません。購入代金の一部を頭金で支払っていたり、借入金に諸費用が含まれていたりする可能性があるためです。ローン資料は、ほかの記録と組み合わせて確認する手がかりと考えましょう。
- Qリフォーム代はすべて取得費になりますか?
- A
すべてが取得費になるわけではありません。増築や設備のグレードアップなど、建物の価値を高める工事は取得費に含まれる可能性があります。一方、故障した設備の修理や通常の維持管理費は、扱いが異なることがあります。
- Q取得費が分からないまま実家を売却できますか?
- A
取得費が確定していなくても、売買手続きを進めること自体は可能です。ただし、売却後の税額を予測しにくくなります。確定申告までに資料を集めればよい場合でも、古い書類の探索や専門家への確認には時間がかかるため、査定と並行して調べ始めるとよいでしょう。
まとめ
相続した実家の購入価格が分からない場合は、売却代金の5%を概算取得費として計算できます。ただし、実際の取得費より低くなり、売却による利益が大きく計算され、税負担が増える可能性があります。
売買契約書が見つからなくても、住宅ローン資料、通帳、工事請負契約書、過去の確定申告書などが手がかりになります。購入した不動産会社や建築会社、金融機関にも記録が残っていないか確認してみましょう。
資料を集めたら、実際の取得費と概算取得費を比べます。推計方法や税金の特例について判断が難しい場合は、売却前に税務署や税理士へ確認しておくと、手元に残る金額を見通しやすくなります。