

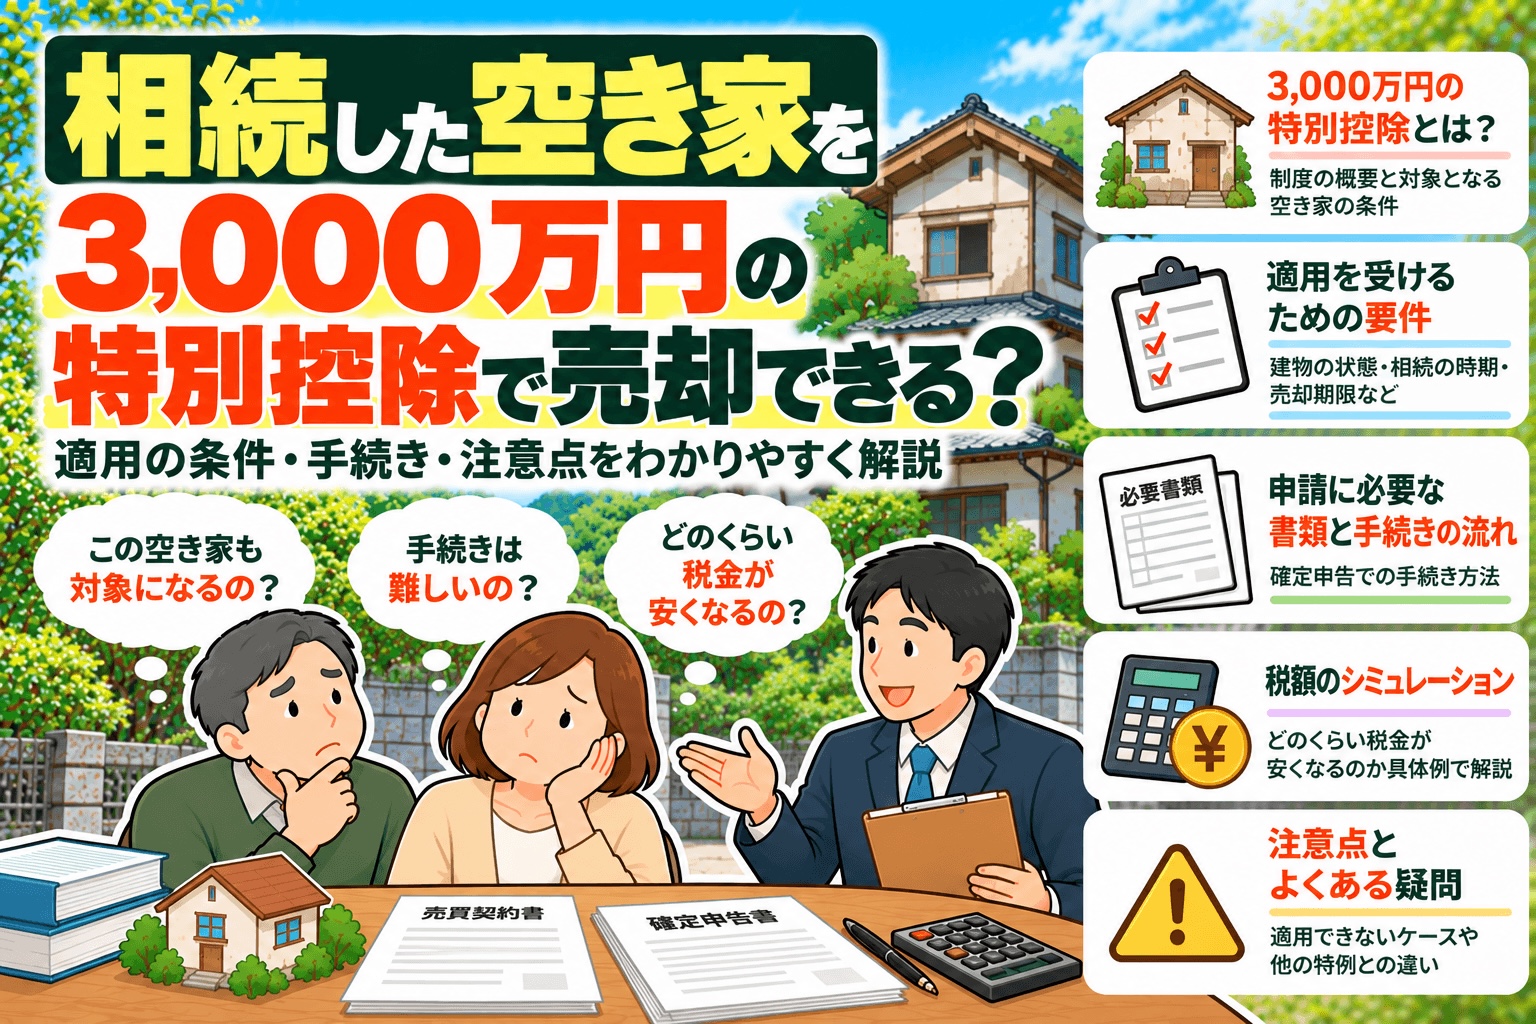
親から相続した空き家を売るとき、一定の条件を満たすと、売却による利益から最高3,000万円を差し引ける場合があります。一般に「相続空き家の3,000万円特別控除」や「空き家特例」と呼ばれる制度です。
ただし、相続した空き家ならすべて対象になるわけではありません。建築時期や親の暮らし方、売却期限、耐震性など、複数の条件があります。
特例を使えるかどうかで納税額が変わる可能性があるため、売却や解体を進める前に確認しておきましょう。
この記事は次のような人におすすめ!
- 相続空き家の3,000万円特別控除の仕組み
- 対象となる家屋、売却方法、期限などの条件
- 売却前の確認事項と確定申告までの流れ
相続空き家の3,000万円特別控除とは
相続空き家の3,000万円特別控除は、亡くなった人が住んでいた家や土地を相続人が売ったとき、売却による利益から最高3,000万円を控除できる制度です。正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」といいます。
ここでいう被相続人とは、財産を残して亡くなった人のことです。親が亡くなり、その自宅を子が相続したケースなどが該当します。
税金がかかるのは、原則として売却代金そのものではなく、売却によって生じた利益です。大まかには、次のように計算します。
譲渡所得=売却代金-取得費-売却費用-特別控除額
例えば、控除前の譲渡所得が2,000万円で、3,000万円の特別控除を全額使えれば、課税対象となる譲渡所得はゼロです。一方、売却で利益が出ていなければ、控除によって3,000万円を受け取れるわけではありません。
相続した家の取得費は、原則として親などが購入したときの金額を引き継ぎます。古い売買契約書や領収書が残っていないか、実家の書類を探しておくとよいでしょう。
空き家特例を使うための主な条件
対象になるかどうかは、家屋、親の居住状況、相続後の利用状況、売却方法などから判断します。主な条件は次のとおりです。
1981年5月31日以前に建築された家屋である
対象となるのは、原則として1981年5月31日以前に建築された家屋です。これは、現在の耐震基準が導入される前に建てられた古い住宅を主な対象としているためです。
建築日は登記事項証明書などで確認できます。増築や建て替えをしている場合は判断が複雑になることがあるため、税務署や税理士に確認するとよいでしょう。
区分所有建物ではない
マンションのように、一棟の建物が複数の部屋に分かれ、それぞれ別に所有されている区分所有建物は対象外です。
一般的な一戸建てが主な対象ですが、二世帯住宅や店舗併用住宅などは、登記や利用状況によって判断が分かれる場合があります。
亡くなる直前まで被相続人が一人で住んでいた
原則として、相続が始まる直前、つまり亡くなる直前まで被相続人が一人で暮らしていた家であることが条件です。
親と子が同居していた家や、賃借人が住んでいた家は通常対象になりません。住民票だけでなく、実際にどのように使われていたかも確認されます。
老人ホームなどに入居していた場合は例外がある
親が亡くなる前に老人ホームなどへ入居していた場合でも、一定の条件を満たせば特例の対象になる可能性があります。
主に確認されるのは、要介護認定などを受けて対象施設へ入居していたことや、入居後の実家を他人の住居、賃貸、事業などに使っていなかったことです。親の衣類や家具を保管し、帰宅時に使える状態だったかどうかも判断材料になります。
施設の種類や認定状況によって扱いが異なるため、入居契約書、介護保険証、施設の証明書などは残しておきましょう。
相続から売却まで空き家の状態を保っている
相続が始まってから売却するまで、家屋や土地を事業、賃貸、相続人の住居などに使っていないことも条件です。
短期間でも相続人が住んだり、知人に貸したりすると、特例を使えなくなる可能性があります。売却前の一時利用を考えている場合は、事前に税務署などへ確認しておきましょう。
売却代金が1億円以下である
家屋や土地の売却代金が1億円以下であることも条件です。
共有している相続人が別々に売った場合や、土地を分けて売った場合は、自分の売却代金だけで判断できるとは限りません。ほかの相続人による売却分や、一定期間内の分割売却分を合計して判定することがあります。
売却時期や買主が分かれているケースでは、不動産会社だけでなく、税務署や税理士にも確認しておくとよいでしょう。
親族など特別な関係にある相手への売却ではない
配偶者や直系血族、生計を共にする親族など、売主と特別な関係にある人への売却は対象になりません。一定の同族会社などへの売却も対象外になる場合があります。
売却期限は相続開始から3年を経過する年の年末まで
空き家特例には期限があります。原則として、相続開始日から3年を経過する日の属する年の12月31日までに売却しなければなりません。
例えば、2023年6月に親が亡くなった場合、売却期限は2026年12月31日です。「亡くなった日からちょうど3年」ではなく、その3年後が属する年の年末までとなります。
また、この特例の適用期間は2027年12月31日までです。相続開始から計算した期限がそれより後でも、現在の制度上は2027年12月31日までに売却する必要があります。
売却には、相続登記、家財の整理、査定、買主探しなどの時間がかかります。期限の直前になってから動くと間に合わないことがあるため、売る可能性があるなら早めに準備を始めましょう。
実家じまい全体の進め方は、実家じまいの費用・手順・片付け・売却をまとめた記事でも確認できます。
家を残して売る場合と解体して売る場合の条件
古い家屋を残したまま売る方法と、解体して更地を売る方法のどちらでも、条件を満たせば特例を利用できます。ただし、売却方法ごとに確認事項が異なります。
家屋を残して売る場合
家屋を残して売る場合は、原則として売却時に現在の耐震基準を満たしている必要があります。古い家で耐震性が不足している場合は、耐震改修をしてから売る方法があります。
2024年1月1日以後の売却では、売却時点で耐震基準を満たしていなくても、買主が家屋を売却した年の翌年2月15日までに耐震改修を終えれば、特例を使える場合があります。
買主の工事に左右されるため、売買契約書に工事期限や書類の受け渡しを定めておくなど、不動産会社と対応を相談しておくことが大切です。
家屋を解体して土地を売る場合
相続した家屋を解体し、更地にしてから土地を売る方法も対象になります。解体後から売却までの間、駐車場として貸すなど、土地を別の用途に使わないよう注意してください。
2024年1月1日以後の売却では、古い家屋を残したまま引き渡し、買主が翌年2月15日までに解体する形でも対象になる場合があります。
ただし、買主が期限までに解体しなければ、売主が特例を受けられなくなるおそれがあります。解体時期を買主に任せる場合は、契約条件を慎重に決めましょう。
控除額は相続人の人数によって変わることがある
特別控除額は原則として一人あたり最高3,000万円です。ただし、2024年1月1日以後の売却では、対象となる家屋や土地を相続・遺贈で取得した相続人が3人以上いる場合、一人あたりの控除上限は2,000万円になります。
- 取得した相続人が1人または2人:一人あたり最高3,000万円
- 取得した相続人が3人以上:一人あたり最高2,000万円
「実際に売った人が何人か」だけではなく、対象財産を取得した相続人の数が判定に関係します。遺産分割の内容によって結果が変わる可能性があるため、共有で相続する場合は、分け方を決める前に税務上の扱いも確認しておくとよいでしょう。
特例を使うには確定申告が必要
条件を満たしていても、自動的に3,000万円が控除されるわけではありません。売却した翌年の確定申告で手続きが必要です。
控除後の譲渡所得がゼロになり、納める税金がない場合でも申告します。必要書類は売り方や家屋の状態によって異なりますが、主に次のようなものがあります。
- 譲渡所得の内訳書
- 売買契約書の写し
- 市区町村が交付する「被相続人居住用家屋等確認書」
- 耐震基準を満たすことを示す書類
- 家屋を解体したことが分かる閉鎖事項証明書など
- 買主が売却後に耐震改修または解体した場合の証明書類
被相続人居住用家屋等確認書は、家屋がある市区町村へ申請します。交付まで時間がかかることがあるため、確定申告の直前ではなく、余裕を持って準備しましょう。
売却前に確認しておきたいこと
特例を使える可能性があるなら、家を片付けたり解体したりする前に、次の内容を確認しておくと手続きが進めやすくなります。
- 登記事項証明書で建築日と所有関係を確認する
- 親が一人で住んでいたことを示す資料を集める
- 老人ホーム入居中だった場合は施設や介護認定の書類を保管する
- 相続後に家や土地を利用していないか整理する
- 売却期限の日付を確認する
- 家を残すか、解体するかを不動産会社に相談する
- 古い売買契約書など、取得費が分かる書類を探す
空き家の状態や地域によって、仲介で一般の買主を探す方法と、不動産会社が直接買い取る方法の向き不向きは変わります。売却先を探す段階では、実家の売却・買取サービスの比較と選び方も確認してみてください。
税金の判断は、不動産会社の査定だけでは確定できません。判断に迷う条件がある場合は、売買契約や解体工事の前に税務署または税理士へ確認しましょう。
相続空き家の3,000万円控除に関するよくあるご質問
- Q相続後に自分が少し住んだ家でも対象になりますか?
- A
相続開始から売却までの間に相続人の住居として使った場合は、原則として対象になりません。短期間の利用でも影響する可能性があるため、実際の利用状況を税務署などへ伝えて確認してください。
- Q相続した土地だけを売れば控除を使えますか?
- A
被相続人が住んでいた家屋を相続したうえで解体し、その敷地を売るなど、所定の条件を満たせば対象になります。相続時から家屋と土地の取得者が異なる場合は、対象になる人の判断が複雑になるため、遺産分割前に確認しておくとよいでしょう。
- Q家財が残ったままでも特例を使えますか?
- A
家の中に家具や家電が残っているだけで、直ちに対象外になるわけではありません。ただし、売却や解体に向けて片付けが必要になることがあります。家財の処分に時間がかかり、売却期限を過ぎないよう注意しましょう。
- Q取得費加算の特例と一緒に使えますか?
- A
相続税の一部を取得費に加えられる「取得費加算の特例」と、相続空き家の3,000万円特別控除は、同じ不動産の売却について重ねて使うことはできません。両方の対象になりそうな場合は、どちらが有利かを計算して選択します。
- Q兄弟で共有して売る場合、全員が確定申告しますか?
- A
共有者は、それぞれの持分に応じた譲渡所得を計算し、特例を利用する人ごとに確定申告します。代表者一人の申告だけで、ほかの共有者にも自動的に控除が適用されるわけではありません。
- Q売却で損が出た場合も申告したほうがよいですか?
- A
売却で譲渡所得が出ていなければ、この特別控除を使う必要は通常ありません。ただし、取得費が不明な場合や、ほかの税制との関係で判断が変わることがあります。購入時の資料や売却費用を整理してから計算しましょう。
まとめ
相続空き家の3,000万円特別控除を使うには、建築時期、被相続人の居住状況、相続後の使い方、耐震性、売却代金など、複数の条件を満たす必要があります。
売却期限は原則として、相続開始から3年を経過する年の12月31日までです。現在の制度では、遅くとも2027年12月31日までの売却が対象となります。
自分の実家が対象になりそうなら、建築日と相続人数、親が住んでいた状況、売却期限を先に確認しておきましょう。そのうえで査定を受け、家を残して売るか、解体して売るかを検討すると進めやすくなります。