

誰も住んでいない実家でも、所有している限り固定資産税は原則としてかかります。「空き家になると税金が上がるのか」「解体すると6倍になるのか」と不安な人もいるでしょう。
実際の税額は、土地と建物の評価額、敷地面積、自治体の税率などで変わります。また、空き家になっただけで直ちに増税されるわけではありません。ただし、管理状態が悪く自治体から勧告を受けると、土地の税負担が増える可能性があります。
この記事では、公的な制度である固定資産税の住宅用地特例や空家法の仕組みをもとに、実家の税額を確認する方法を整理します。
この記事は次のような人におすすめ!
- 空き家の固定資産税を計算する基本的な方法
- 空き家の放置や解体で税負担が変わる仕組み
- 実家を保有するか売却するか判断するための確認手順
空き家にも固定資産税はかかる
固定資産税は、土地や建物などの固定資産にかかる地方税で、毎年1月1日時点の所有者に対し、その固定資産がある市町村が課税します。東京23区では東京都が課税します。
人が住んでいるかどうかは、課税の有無に直接関係しません。親が施設へ入居して実家が空き家になった場合も、土地と建物を所有していれば原則として課税が続きます。
市街化区域内などにある土地や建物には、固定資産税に加えて都市計画税がかかることもあります。対象区域や税率は自治体によって異なるため、納税通知書で確認してください。
空き家の固定資産税はいくらになる?
固定資産税は、基本的に次の式で計算されます。
固定資産税=課税標準額×税率
固定資産税の標準税率は1.4%です。ただし、税率は自治体の条例で定められるため、必ずしも全国一律ではありません。
都市計画税の税率は0.3%が上限です。固定資産税と同様に、実際の税率は自治体ごとに決まります。
評価額と課税標準額は売却価格とは違う
税額計算に使われる固定資産税評価額は、市町村が固定資産評価基準に基づいて決める価格です。不動産会社が査定する売却価格や、購入時の価格とは異なります。
また、実際に税率を掛ける金額が課税標準額です。土地には後述する住宅用地の特例や負担調整措置があるため、評価額と課税標準額が一致しないことがあります。
自分で一から評価額を計算するより、毎年自治体から届く固定資産税・都市計画税の納税通知書や課税明細書を見るほうが確実です。書類では、土地と建物それぞれの評価額、課税標準額、税額を確認できます。
住宅が建っている土地には税負担を軽くする特例がある
居住用の建物が建っている土地には、地方税法上の「住宅用地に対する課税標準の特例」があります。一般に住宅用地特例と呼ばれる制度です。
- 小規模住宅用地:住宅1戸につき200平方メートルまで。固定資産税の課税標準額は価格の6分の1
- 一般住宅用地:200平方メートルを超える部分。固定資産税の課税標準額は価格の3分の1
都市計画税についても、小規模住宅用地は3分の1、一般住宅用地は3分の2とする特例があります。住宅の床面積に応じた上限などもあるため、敷地すべてに適用されるとは限りません。
この特例は、一定の要件を満たす住宅の敷地に適用されます。実家に誰も住んでいなくても、住宅として存在しているだけで直ちに特例がなくなるわけではありません。
実家の固定資産税を概算する例
土地全体が200平方メートル以下の住宅用地で、次の条件を仮定します。
- 土地の価格:1,200万円
- 建物の課税標準額:300万円
- 固定資産税率:1.4%
- 都市計画税は考慮しない
- 土地全体に小規模住宅用地の特例が適用される
土地の固定資産税は「1,200万円×6分の1×1.4%」で、2万8,000円です。建物は「300万円×1.4%」で4万2,000円となります。合計は年7万円です。
これは制度を理解するための単純な計算例です。実際には土地の負担調整措置、建物の評価替え、自治体ごとの税率、都市計画税などが影響します。正確な金額は納税通知書で確認し、不明点があれば市町村の固定資産税担当窓口に問い合わせてください。
空き家を放置すると固定資産税が上がることがある
通常の空き家であれば、空き家になったことだけを理由に住宅用地特例が外れるわけではありません。注意したいのは、倒壊や衛生上の問題などがあり、適切に管理されていない空き家です。
「空家等対策の推進に関する特別措置法」では、そのまま放置すると特定空家等になるおそれがある空き家を「管理不全空家等」として扱う仕組みがあります。倒壊のおそれがあるなど、周囲への影響が大きい空き家は「特定空家等」と判断されることがあります。
自治体から必要な措置を取るよう指導され、それでも改善せず勧告を受けると、その敷地は住宅用地特例の対象外になる可能性があります。対象は特定空家等だけでなく、管理不全空家等への勧告も含まれます。
ただし、税額が機械的にちょうど6倍になるとは限りません。土地の負担調整措置や都市計画税、敷地の状況が関係するためです。「特例の課税標準が6分の1から外れること」と「実際の請求額が6倍になること」は同じではありません。
勧告を避けるために確認したい状態
- 屋根、外壁、塀などが崩れたり落下したりするおそれがないか
- 雑草や樹木が隣地や道路まで伸びていないか
- ごみの放置、害虫、悪臭などの問題が起きていないか
- 窓や扉が壊れ、不審者が侵入できる状態になっていないか
- 自治体から指導書や連絡が届いていないか
遠方に住んでいる場合でも、郵便物を放置せず、定期的に現地を確認する必要があります。すでに自治体から通知が届いているなら、記載された期限と改善内容を確認しましょう。
実家を解体すると固定資産税はどうなる?
建物を解体すると、翌年以降は原則としてその建物に対する固定資産税がかからなくなります。一方、住宅がなくなった土地は住宅用地特例の対象外となり、土地の税額が上がることがあります。
固定資産税は毎年1月1日の状態を基準に課税されます。たとえば1月2日以降に建物を解体しても、その年度の建物分が月割りで自動的に減額されるわけではありません。翌年1月1日時点で建物がなければ、通常は翌年度から建物分が課税されなくなります。
解体後は、自治体への家屋滅失届や、登記されている建物であれば法務局での建物滅失登記が必要になります。必要な手続きは、自治体や建物の登記状況によって確認してください。
「税金が上がるから」という理由だけで危険な建物を残すのは得策ではありません。修繕費、管理費、解体費、売却予定まで含めて判断する必要があります。
固定資産税以外にも空き家の維持費はかかる
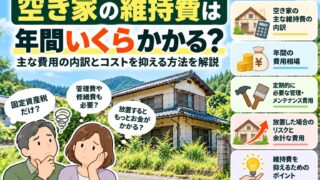
実家を残す場合に必要なのは、固定資産税だけではありません。建物の状態や管理方法によって、次のような費用も発生します。
- 火災保険・地震保険の保険料
- 電気、水道などの基本料金
- 庭木の剪定や草刈りの費用
- 換気、通水、清掃を依頼する管理費
- 屋根や外壁、給排水設備などの修繕費
- 遠方から確認に行くための交通費
年間の固定資産税が数万円でも、ほかの支出を加えると負担が大きくなる場合があります。今後使う予定がないなら、1年間の維持費を合計したうえで、保有を続ける期間を決めておくと判断しやすくなります。
実家の税額を確認してから取るべき行動
1.納税通知書と課税明細書を探す
親が書類を管理していた場合は、固定資産税の納税通知書を探します。土地と建物の所在地、評価額、課税標準額、年税額、都市計画税の有無を確認してください。
書類が見つからない場合は、所有者本人や相続人など、確認できる立場の人が自治体へ相談します。必要書類は自治体によって異なります。
2.相続登記と納税義務者を確認する
親が亡くなっている場合は、誰が実家を相続するのかを確認します。遺産分割が終わっていなくても、固定資産税が発生しなくなるわけではありません。
相続登記には申請期限があります。相続関係が複雑な場合や共有名義を解消したい場合は、司法書士へ確認する方法もあります。
3.売却価格と年間維持費を比べる
使う予定がない実家は、税金を払い続ける前に売却可能性を確認しておくとよいでしょう。不動産会社の査定を受けると、建物を残したまま売れるのか、土地としての需要があるのか、どの程度の価格が見込めるのかを判断する材料になります。
査定額は売却を保証する金額ではありません。それでも、固定資産税や管理費を何年払い続けることになるのかを考えるうえでは有効です。査定を依頼するときは、売却費用や解体の要否もあわせて確認しましょう。
片付け、名義変更、売却などを含めた全体の進め方は、実家じまいの費用・手順・片付け・売却をまとめた記事でも確認できます。
空き家の固定資産税に関するよくある質問
- Q空き家になったことを自治体へ届け出る必要はありますか?
- A
空き家になっただけで、全国一律の届出が必要になるわけではありません。ただし、自治体の条例で届出を求めている場合があります。所有者の住所が変わったときや納税通知書の送付先を変更したいときも、自治体に手続きの有無を確認してください。
- Q誰も住んでいない実家に税金の減免はありますか?
- A
単に空き家であることを理由とした全国共通の固定資産税免除はありません。災害で大きな被害を受けた場合などに、自治体の条例に基づく減免を受けられることはあります。該当しそうな事情があるときは、自治体の固定資産税担当窓口へ確認します。
- Q固定資産税がかからない土地や建物もありますか?
- A
同一市町村内で所有する固定資産の課税標準額の合計が、土地は30万円未満、家屋は20万円未満であれば、原則として固定資産税は課税されません。これは免税点と呼ばれる仕組みです。物件ごとではなく、同一市町村内の土地・家屋それぞれの合計で判定されます。
- Q実家を兄弟で共有している場合、固定資産税は誰が払いますか?
- A
共有不動産の固定資産税は、共有者が連帯して納税義務を負います。納税通知書は代表者へ送られることがありますが、代表者だけの税金になるわけではありません。兄弟間で負担割合や支払方法を決めておくと、後のトラブルを避けやすくなります。
- Q年の途中で空き家を売却した場合、固定資産税は返金されますか?
- A
固定資産税は1月1日時点の所有者に、その年度分が課税されます。年の途中で売却しても、自治体が売主へ月割りで返金する制度ではありません。ただし、不動産取引では引渡日を基準に売主と買主が税相当額を精算することが一般的です。精算方法は売買契約書で確認してください。
まとめ
空き家になった実家にも、土地と建物を所有している限り固定資産税がかかります。ただし、空き家になっただけで税額が急に上がるわけではありません。
注意したいのは、管理不全空家等や特定空家等として自治体から勧告を受けた場合と、建物を解体した場合です。住宅用地特例が適用されなくなり、土地の税負担が増える可能性があります。
実家の納税通知書を確認し、固定資産税と年間維持費を合計してみましょう。今後住む予定がないなら、不動産査定で売却価格の目安も把握します。保有を続ける費用と売却した場合の手取りを比べることで、実家をどうするか判断しやすくなります。